Un pas mic pentru clasament, un salt uriaș pentru națiune. Așa s-ar putea rezuma, parafrazând un citat celebru, reușita unui efort național - pentru că implică toată România - de a nu mai fi ultimii din Uniunea Europeană la capitolul educație financiară.
Starea de fapt: românii sunt pe ultimul loc în UE la nivelul de cunoștințe financiare. O arată datele Eurobarometrului realizat periodic în fiecare țară a Uniunii Europene, la comanda Comisiei Europene.
Paradoxul: românii se cred primii la cunoștințe financiare în rândul țărilor din Uniunea Europeană.
Aici se cuvine o detaliere a problemei, pentru a fi siguri că înțelegem ce avem de rezolvat.
Pe scurt: întrebați ce cred despre nivelul lor de cunoștințe financiare, comparativ cu conaționalii lor, românii sunt cei mai încrezători din Uniunea Europeană în nivelul lor de educație financiară. Peste germani, francezi, italieni - doar ca să comparăm cu cele mai puternice economii din UE. Aceasta este percepția subiectivă.
În schimb, rugați să răspundă unui chestionar cu cinci întrebări privind cunoștințe economice de bază (inflație, dobândă, relația risc - profit etc.), românii sunt ultimii din UE. Cele mai multe răspunsuri greșite și cele mai puține răspunsuri corecte la nivelul tuturor țărilor UE le-au dat românii. Aceasta este stare de fapt obiectivă.
La ce „pică” românii examenul
Românii dau dovadă de cunoștințe foarte sumare la câteva capitole de bază în materie de cunoștințe financiare, potrivit datelor Eurobarometrului.
• Inflație
Inflația de care vorbește toată lumea nu afectează la fel pe toată lumea. Poate eu cumpăr produse care s-au scumpit mai mult decât Ionescu, să zicem, care cumpără produse care scumpit mai puțin, și atunci suntem afectați diferit de acest fenomen.
Inflația comunicată de Institutul Național de Statistică este o medie compusă din mai mulți factori (mărfuri, produse, servicii etc.) luate în calcul la calcularea acestui indice.
• Dobânzi
De ce ar trebui să știu diferența dintre dobânda fixă și dobânda variabilă? Pentru că m-ar ajuta atunci când trebuie să iau una dintre cele mai importante decizii din viața mea, și anume când vreau să fac un credit pentru casă.
Dar dobânda compusă? Ei bine, dobânda compusă este, de fapt, dobândă la dobândă. Cu alte cuvinte, în fiecare an primesc dobândă nu doar pe banii puși la bancă, ci și pe dobânda câștigată anterior. Cu cât las mai mult banii acolo, cu atât crește dobânda și, mai departe, suma economisită.
• Investiții
Investesc pentru a-mi asigura o viață liniștită la pensie, dar în ce investesc și, mai ales, ce fel de risc sunt dipus să-mi asum? Pentru că, dacă vreau un profit mare pentru investiția mea, automat trebuie să accept un risc mare.
Vreau să fac asta? Îmi permit să pun în joc viitorul meu și al familiei sau mă orientez spre investiții mai sigure, dar cu profit (randament) mai mic?
Cum putem să ne antrenăm împreună
Eurobarometrul Comisiei Europene se face o dată la trei ani. Ultimul, ale cărui date le-am prezentat mai sus (link: https://europa.eu/eurobarometer/surveys/detail/2953), a fost realizat în 2023, următorul va fi realizat în acest an.
În mod evident, nu putem spera la o evoluție spectaculoasă, de la o ediție la alta să ajungem de pe ultimul loc la jumătatea clasamentului sau mai sus. Dar nici ultimul loc nu e acceptabil.
Iată de ce este nevoie de efortul tuturor: aceste măsurători periodice se fac la nivel național în fiecare țară a Uniunii Europene, deci putem participa toți.
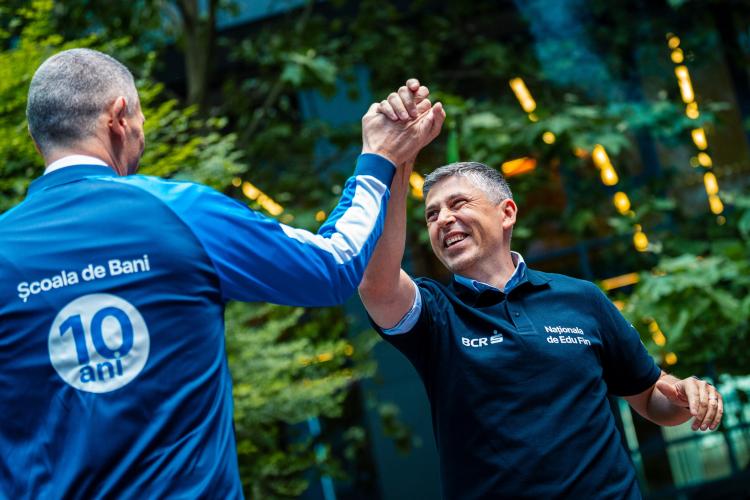
Putem să fim jucători în Naționala de Edu Fin, pentru că putem, fiecare separat și cu toții împreună, să ridicăm scorul României la educație financiară.
Instrumente există. Aproape toate băncile au desfășurat și desfășoară campanii de educație financiară. Și nu numai pentru publicul educat din companii sau marile centre financiare ale țării, ci chiar organizând caravane în orașele mai mici și la țară.
Milioane de români au putut beneficia gratuit de astfel de cursuri, în care le sunt „predate” cunoștințe de bază care îi privesc direct, despre bani și cum îi pot gestiona cât mai bine în folosul lor.
Multe dintre site-urile cu profil economic (inclusiv cel pe care îl citiți în momentul de față) au secțiuni dedicate educației financiare, unde abordează subiecte economice de interes practic, redactate într-un limbaj accesibil publicului larg.
De asemenea, educația financiară se poate învăța de câțiva ani la școală: Ministrul Educației a introdus-o ca materie opțională în învățământul preuniversitar, deci copiii pot începe chiar din clasa a III-a să capete primele cunoștințe despre bani, economisire ș.a.m.d..
Cum spuneam: informație există, iar accesul la ea este din ce în ce mai ușor și la îndemână. A cunoaște lucruri de bază din zona financiară ne ajută nu doar să urcăm o treaptă într-un clasament - vrem și asta, dar nu ca scop -, ci să ne evaluăm mai bine situația financiară și să ne gestionăm mai bine banii.
Haideți să intrăm toți în Naționala de Edu Fin și să completăm chestionarul care ne evaluează nivelul de cunoștințe financiare, să ridicăm împreună România de pe ultimul loc clasamentul UE.