Produsele de economisire ale băncilor oferă în prezent o gamă variată de opțiuni, pentru nevoile specifice ale fiecărui client. În funcție de obiectiv , de sumele de care dispunem și de stilul de a face economii, există un produs potrivit pentru fiecare dintre noi.
Cele mai populare produse de economii oferite de bănci sunt depozitele și conturile de economii, fiecare cu avantajele sale. În general, dacă vrem să avem acces necondiționat la fondurile acumulate, instituțiile financiare ne oferă o dobândă mai scăzută. În schimb, dacă facem un depozit și blocăm suma depusă pentru o perioadă de timp, să spunem 6 luni, atunci remunerarea este mai generoasă.
Cert este ca dobânzile variază destul de mult, în funcție de produsul ales, banca ce oferă respectivul produs și eventualele campanii în derulare.
De exemplu, potrivit calculelor Conso.ro, dacă alegem un
cont de economii, putem primi dobânzi care încep de la mai puțin de la 0,4% până la 6%. În cazul
depozitelor, remunerarea depunerilor este mai atractivă. Dobânzile
pornesc de la 3,4% și ajung la 7%, pentru o scadență scurtă, de trei luni.
Un cont de economii cu dobândă de depozit
Așa cum se vede din exemplele menționate mai sus, diferența dintre dobânzile oferite de cele două produse - conturi de economii și depozite - este semnificativă, fapt care se traduce într-o diferență consistentă de venituri. De aceea, este bine ca înainte de a lua o decizie cu privire la cea mai avantajoasă ofertă, să fim atenți la mai multe aspecte. De la condițiile contractuale la eventualele comisioane care pot reduce suma finală primită de la bancă, orice detaliu poate face diferența. În plus, putem „urmări” promoțiile care pot fi mult mai avantajoase decât produsele pe care le folosim în prezent.
De curând, Raiffeisen Bank a lansat pentru clienții noi un
cont de economii, care
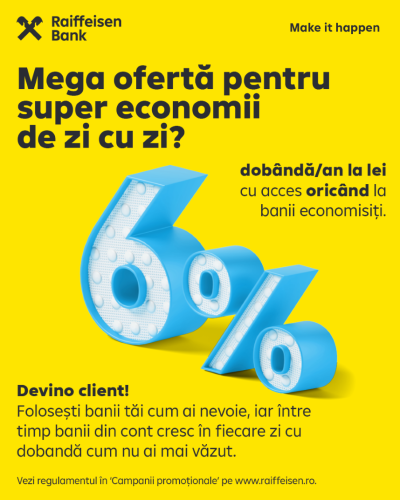
oferă o dobândă consistentă, de depozit bancar, de 6%.
Contul de Economii Super Acces este varianta flexibilă a unui depozit bancar, are avantajul unei dobânzi comparabile cu cea a unui depozit la termen și flexibilitatea unui cont curent pentru depuneri și retrageri. Clienții noi care deschid un pachet de cont curent împreună cu un cont de economii în lei beneficiază pe lângă dobânda anuală de 6% pentru
contul de economii în lei, garantat acordată până la
31 martie 2026, și de un
bonus garantat de până la 300 lei. Pentru mai multe detalii, aici este
regulamentul promoției.
Noul cont de economii este disponibil exclusiv online, prin aplicația Smart Mobile și se deschide printr-un flux 100% digital, fără niciun cost. Dobânda este garantată pe întreaga perioadă menționată, ulterior urmând a se aplica dobânda standard aferentă conturilor de economii, în vigoare la acel moment.
Pe o piață bancară tot mai competitivă, acest produs oferă o protecție reală a valorii sumelor economisite, posibilitatea de folosi o parte din bani la nevoie și conveniența unei aplicații cu interfață simplă și ușor de folosit.